Más allá de la calabaza especiada: Su menú de otoño para seguros de hogar en Florida


En gran parte del país, el otoño llega con suéteres acogedores, hojas que cambian de color y un café con leche y especias de calabaza en la mano.
En Florida, el otoño es un poco diferente.
Nuestras temperaturas aún se encuentran en un punto intermedio entre el verano y el pleno verano, y las palmeras no lucen precisamente un espectáculo colorido. Más importante aún, el otoño coincide con algunas de las semanas de mayor actividad de la temporada de huracanes del Atlántico. Esta temporada se extiende hasta el 30 de noviembre, y la actividad tropical históricamente ha aumentado desde mediados de agosto hasta mediados de octubre. Centro Nacional de Huracanes y NOAA Ambos proporcionan información adicional sobre las tendencias de la temporada de huracanes.
Eso no significa que no podamos disfrutar de la temporada. Simplemente significa que nuestro pedido de otoño debería incluir algo un poco más sustancioso que crema batida.
Si el sabor a calabaza especiada no es lo tuyo, no te preocupes. Tenemos una amplia selección de productos favoritos para la protección del hogar en Florida. Esta guía de otoño explica varios temas sobre seguros de vivienda y preparación para huracanes en Florida que conviene revisar antes de que llegue el mal tiempo.
PSL: Tranquilidad, estabilidad y experiencia local.
Comencemos con la especialidad de la casa.
Nuestro PSL no está hecho con calabaza. Es una mezcla disponible todo el año. Tranquilidad, estabilidad y experiencia local, creado para personas que consideran a Florida su hogar.
La tranquilidad comienza con comprender qué cubre su póliza. La estabilidad proviene de conocer sus opciones y elegir la cobertura que mejor se adapte a sus necesidades y circunstancias. La experiencia local implica trabajar con profesionales que viven y trabajan en Florida y comprenden que la temporada de huracanes, el estado del techo, la exposición al agua y los costos de reconstrucción no son preocupaciones abstractas aquí. Son parte de la vida en Florida.
Como compañía de seguros para propietarios de viviendas centrada en Florida, Security First desarrolla regularmente recursos diseñados para ayudar a los residentes a comprender mejor los riesgos relacionados con el clima, las consideraciones de cobertura y las oportunidades de preparación antes de que se produzcan condiciones climáticas severas.
Se recomienda servirlo antes de que aparezca una tormenta en el radar.
El deducible por huracán es diferente del deducible por otros riesgos (AOP, por sus siglas en inglés) que puede aplicarse a pérdidas relacionadas con otros riesgos cubiertos. El monto de cada deducible se indica en la página de declaraciones de su póliza, donde encontrará un resumen de sus coberturas, límites, deducibles y prima.
Si no está seguro de lo que dice su página de declaraciones, no espere a que haya una tormenta con nombre para empezar a leer. Empiece con nuestra Guía de la página de declaraciones del seguro de vivienda de Florida, luego aprende más en Avisos de huracán y su seguro: Parte 2.
Respuesta rápida: ¿Qué es un deducible por huracán?
El deducible por huracán es la cantidad que el asegurado debe pagar antes de que la aseguradora cubra los daños por huracán, sujeto a los términos, condiciones, límites y exclusiones de la póliza. Consulte la página de declaraciones de su póliza para conocer el deducible que aplica a su vivienda.
Respuesta rápida: ¿Cuándo debo revisar mi póliza de seguro de vivienda?
Revise su póliza antes de la temporada de huracanes y después de realizar cambios importantes en su hogar, compras importantes, cambios en la ocupación o en su información de contacto. La página de declaraciones es un buen punto de partida, pero comprender el significado de esos números es tan importante como saber dónde encontrarlos. Un agente de seguros puede ayudarle a resolver dudas sobre su cobertura, límites, deducibles y opciones disponibles.
Una pequeña organización con un valioso acabado.
Imagínese estar en una habitación dañada e intentar recordar cada objeto que había dentro. La marca del televisor. Cuándo compró el sofá. Cuántos pequeños electrodomésticos había en la cocina.
Esa es una tarea difícil en un día normal. Después de un huracán, puede volverse abrumadora.
Un inventario del hogar crea un registro de tus pertenencias antes de que las necesites. Recorre cada habitación, toma fotos o graba videos y documenta detalles como marcas, modelos o números de serie (cuando estén disponibles), fechas aproximadas de compra, estado y costos estimados de reemplazo. No olvides armarios, garajes, cobertizos, aparatos electrónicos, joyas y otros espacios u objetos que suelen pasarse por alto.
Nuestros Guía de inventario del hogar para la preparación ante huracanes Te guía a través del proceso habitación por habitación.
Respuesta rápida: ¿Por qué debería crear un inventario de mi hogar?
Un inventario del hogar le proporciona un registro de sus pertenencias que puede ayudarle a brindar información más clara y completa en caso de sufrir una pérdida cubierta por el seguro.
Porque el agua no comprueba tu pedido de café ni tu zona de inundación.
Una de las distinciones más importantes que los propietarios deben comprender es la diferencia entre el seguro de vivienda y el seguro contra inundaciones.
FEMA afirma que la mayoría de los seguros de vivienda no cubren los daños por inundación. El seguro contra inundaciones generalmente se compra por separado y puede brindar cobertura para un edificio, su contenido o ambos, según la póliza. FEMA también aconseja a los consumidores que planifiquen con anticipación porque Programa Nacional de Seguros contra Inundaciones La política del Programa Nacional de Seguros contra Infecciones (NFIP) generalmente tiene un período de espera de 30 días, aunque pueden aplicarse excepciones. Obtenga más información en Seguro contra inundaciones de FEMA.
Eso convierte la cobertura contra inundaciones en un tema que debe tratarse antes de que cambien las condiciones, no cuando el agua ya está a punto de llegar a casa.
Respuesta rápida: ¿Cubre el seguro de hogar los daños por inundación?
La mayoría de los seguros de vivienda no cubren los daños causados por inundaciones. El seguro contra inundaciones generalmente se contrata como una póliza aparte. Revise su cobertura y hable con un agente de seguros sobre su propiedad y sus circunstancias. Puede encontrar información adicional en: FEMA.
Respuesta rápida: ¿Debería considerar un seguro contra inundaciones aunque no sea obligatorio?
Puede que valga la pena considerar la cobertura contra inundaciones incluso si el prestamista no la exige. Un agente de seguros puede ayudarle a explorar las opciones disponibles según la ubicación y las características de su propiedad, así como sus circunstancias personales.
Tómate tu tiempo, analiza los detalles y no confíes en la suerte.
Los pronósticos estacionales pueden ayudar a describir la actividad esperada en la cuenca del Atlántico, pero no pueden predecir si una vivienda o comunidad en particular se verá afectada. La NOAA enfatiza que un pronóstico estacional no es un pronóstico de llegada a tierra y que la preparación sigue siendo importante independientemente de la actividad prevista para la temporada. Obtenga más información de la NOAA. Centro de Pronóstico de Huracanes.
Antes de que una tormenta amenace su zona, aproveche el tiempo disponible para:
Para obtener una lista de verificación completa de preparación para huracanes y otros recursos útiles sobre tormentas, visite nuestra página. Centro de tormentas.
Para la mañana después de la tormenta.
Si su propiedad sufre daños, priorice la seguridad. Cuando sea seguro hacerlo, fotografíe o registre los daños, reporte la pérdida según las instrucciones de su aseguradora y guarde los recibos y registros relacionados con el reclamo.
Cuando sea seguro hacerlo, tome las medidas de emergencia necesarias para prevenir daños adicionales, como cubrir una abertura en el techo. Antes de comenzar las reparaciones definitivas, revise su póliza y las instrucciones para presentar una reclamación, y comuníquese con su aseguradora si tiene alguna pregunta. Los pasos necesarios y la cobertura disponible dependerán de su póliza y sus circunstancias.
Respuesta rápida: ¿Qué debo hacer después de los daños causados por el huracán?
Priorice la seguridad. Documente los daños cuando sea seguro hacerlo, reporte la pérdida según las instrucciones de su aseguradora, guarde los recibos y registros correspondientes, y revise su póliza y los requisitos de reclamación antes de comenzar las reparaciones definitivas.
Los asegurados de Security First también pueden revisar Por qué es importante informar sobre los daños causados por el huracán Para obtener información adicional específica de la empresa sobre el proceso de reclamaciones.
Algunas personas prefieren lo de siempre. Otras necesitan algo flexible, sofisticado, minimalista o diseñado para adaptarse a una distribución diferente del hogar.
Los seguros funcionan de la misma manera.
Una vivienda principal, un condominio, una casa de alquiler, una propiedad de inversión y un apartamento arrendado no requieren necesariamente el mismo tipo de póliza.
¿No sabes qué pedir?
| ¿Qué describe mejor su situación? | Opciones de seguro* |
| Soy propietario y vivo en la casa. | Seguro de vivienda propia |
| Soy propietario y vivo en una unidad de condominio. | Seguro para propietarios de unidades de condominio |
| Alquilo mi casa o apartamento. | Seguro de alquiler |
| Soy propietario de una propiedad ocupada por inquilinos. | Seguro de arrendador |
*La disponibilidad de cobertura, los requisitos de elegibilidad, los deducibles, las características de la póliza y los endosos varían. Un agente de seguros puede ayudarle a explorar las opciones disponibles según su propiedad y circunstancias específicas.
Security First ofrece múltiples productos para diferentes propiedades, ocupantes, prioridades y requisitos de elegibilidad. La elección correcta depende de cómo se posee, ocupa y utiliza la propiedad. El público de la compañía Descripción general de los productos de seguros Presenta políticas para propietarios de viviendas, inquilinos, arrendadores y propietarios de unidades de condominio.
Este otoño, disfruta de tu café con especias de calabaza, tu café frío con caramelo, tu chai o lo que sea que te ayude a sobrellevar otra tarde húmeda en Florida.
Recuerda también contratar la protección que mejor se adapte a tu estilo de vida.
Explora tu Opciones de seguro en Florida Si usted es propietario de una vivienda, de un condominio, inquilino o arrendador, o bien, puede hablar con un agente de Security First sobre la cobertura disponible y los requisitos de elegibilidad.
 Seguridad en el hogar
 Seguridad en el hogar
Seguridad ante rayos y tormentas eléctricas: Guía para propietarios de viviendas en Florida sobre cómo prepararse, mantenerse a salvo y recuperarse después de una tormenta.
 Consejos para propietarios de viviendas
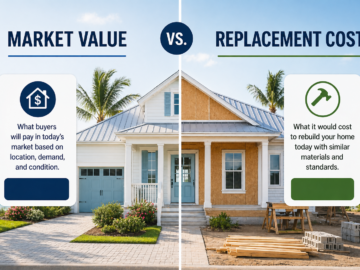
Muchos propietarios asumen que el valor de mercado de su vivienda equivale a la cobertura que necesitan. Descubra por qué el costo de reposición es importante y cómo la cobertura adecuada puede marcar la diferencia.
El contenido proporcionado en esta página tiene fines meramente informativos y no debe interpretarse como asesoramiento legal o profesional de ningún tipo. Las opiniones y declaraciones expresadas en este contenido pertenecen exclusivamente al autor o colaborador individual y no reflejan necesariamente las opiniones o posturas oficiales de Security First Insurance Company. No ofrecemos ninguna declaración, garantía ni aval, ya sea expreso o implícito, sobre la exactitud, integridad, fiabilidad, idoneidad o disponibilidad de este contenido. Asimismo, no respaldamos, aprobamos ni garantizamos ningún enlace de terceros ni otros materiales integrados. El uso que usted haga de dicho contenido, enlaces o materiales es bajo su propia responsabilidad. Consulte la Sección 7 de nuestra Condiciones de Uso Para obtener más información. Queda estrictamente prohibida la copia, reproducción o cualquier otra distribución del contenido de esta página.
 Difundir la palabra