Além do sabor de abóbora: seu cardápio de outono para seguro residencial na Flórida


Para grande parte do país, o outono chega com suéteres aconchegantes, folhas mudando de cor e um latte de abóbora com especiarias na mão.
Na Flórida, o outono é um pouco diferente.
Nossas temperaturas ainda podem estar oscilando entre o verão e o auge do verão, e as palmeiras não estão exatamente exibindo um espetáculo de cores. Mais importante ainda, o outono coincide com algumas das semanas mais ativas da temporada de furacões no Atlântico. A temporada vai até 30 de novembro, e a atividade tropical historicamente aumenta de meados de agosto a meados de outubro. Centro Nacional de Furacões e NOAA Ambos fornecem informações adicionais sobre as tendências da temporada de furacões.
Isso não significa que não possamos aproveitar a estação. Significa simplesmente que nosso pedido de outono deve incluir algo um pouco mais substancial do que chantilly.
Então, se o sabor de abóbora com especiarias não lhe agrada, fique à vontade. Temos um cardápio completo com os melhores produtos para proteção residencial na Flórida. Este guia de outono explica diversos tópicos sobre seguro residencial e preparação para furacões na Flórida que valem a pena revisar antes da chegada de condições climáticas severas.
PSL: Tranquilidade, Estabilidade e Conhecimento Local
Vamos começar pela especialidade da casa.
Nosso PSL não é feito com abóbora. É uma mistura disponível o ano todo de Tranquilidade, estabilidade e conhecimento local, criado para pessoas que consideram a Flórida seu lar.
A tranquilidade começa com a compreensão da cobertura da sua apólice. A estabilidade vem da compreensão das suas opções e da escolha de uma cobertura que se adeque às suas necessidades e circunstâncias. Conhecimento local significa trabalhar com profissionais que vivem e trabalham na Flórida e entendem que a temporada de furacões, as condições do telhado, a exposição à água e os custos de reconstrução não são preocupações abstratas por aqui. Fazem parte da vida na Flórida.
Como uma seguradora residencial focada na Flórida, a Security First desenvolve regularmente recursos destinados a ajudar os moradores a entender melhor os riscos relacionados ao clima, as considerações de cobertura e as oportunidades de preparação antes da chegada de condições climáticas severas.
O ideal é consumir antes que uma tempestade apareça no radar.
A franquia para furacões é diferente da franquia para Outros Riscos (AOP, na sigla em inglês), que pode ser aplicada a perdas envolvendo outros riscos cobertos. O valor de cada franquia está listado na página de declarações da sua apólice, que fornece uma visão geral das suas coberturas, limites, franquias e prêmio.
Se você não tiver certeza do que diz a sua página de declarações, não espere que uma tempestade nomeada se forme para começar a ler. Comece com o nosso guia. Guia da página de declarações de seguro residencial da Flórida, então saiba mais em Avisos de furacão e seu seguro: Parte 2.
Resposta rápida: O que é uma franquia para furacões?
A franquia para furacões é o valor que o segurado deve pagar antes que a seguradora cubra os danos causados por furacões, conforme os termos, condições, limites e exclusões da apólice. Consulte a página de declarações do seu seguro para verificar a franquia aplicável à sua residência.
Resposta rápida: Quando devo revisar minha apólice de seguro residencial?
Revise sua apólice antes da temporada de furacões e após grandes alterações em sua casa, compras de alto valor, mudança de residência ou informações de contato. A página de declarações é um bom ponto de partida, mas entender o significado desses números é tão importante quanto saber onde encontrá-los. Um corretor de seguros pode ajudar a esclarecer dúvidas sobre sua cobertura, limites, franquias e opções disponíveis.
Um pouco de organização com um acabamento valioso.
Imagine-se em um quarto destruído, tentando se lembrar de cada objeto que estava ali. A marca da televisão. Quando você comprou o sofá. Quantos eletrodomésticos pequenos havia na cozinha.
Essa já é uma tarefa difícil em um dia normal. Depois de um furacão, pode se tornar ainda mais difícil.
Um inventário doméstico cria um registro dos seus pertences antes que você precise deles. Percorra cada cômodo, tire fotos ou faça vídeos e documente detalhes como marcas, modelos ou números de série (quando disponíveis), datas aproximadas de compra, estado de conservação e custos estimados de reposição. Lembre-se de armários, garagens, galpões, eletrônicos, joias e outros espaços ou itens que costumam passar despercebidos.
Os nossos Guia de inventário doméstico para preparação para furacões Mostra o processo passo a passo, sala por sala.
Resposta rápida: Por que devo criar um inventário doméstico?
Um inventário doméstico fornece um registro de seus pertences, o que pode ajudá-lo a fornecer informações mais claras e completas caso você sofra uma perda coberta pelo seguro.
Porque a água não verifica seu pedido de café nem sua zona de inundação.
Uma das distinções mais importantes que os proprietários de imóveis devem entender é a diferença entre seguro residencial e seguro contra inundações.
A FEMA afirma que a maioria dos seguros residenciais não cobre danos causados por enchentes. O seguro contra enchentes geralmente é contratado separadamente e pode oferecer cobertura para o imóvel, seu conteúdo ou ambos, dependendo da apólice. A FEMA também aconselha os consumidores a se planejarem com antecedência, pois... Programa Nacional de Seguro contra Inundações A política do Programa Nacional de Seguro contra Inundações (NFIP, na sigla em inglês) geralmente prevê um período de espera de 30 dias, embora possam haver exceções. Saiba mais em [link para a página do NFIP]. Seguro contra inundações da FEMA.
Isso faz com que a cobertura contra inundações seja uma conversa que deve ter antes que as condições mudem, e não quando a água já estiver chegando à porta.
Resposta rápida: O seguro residencial cobre danos causados por inundações?
A maioria dos seguros residenciais não cobre danos causados por inundações. O seguro contra inundações geralmente é contratado como uma apólice separada. Revise sua cobertura e converse com um corretor de seguros sobre sua propriedade e suas circunstâncias. Informações adicionais estão disponíveis em [inserir link aqui]. FEMA.
Resposta rápida: Devo considerar um seguro contra inundações se ele não for obrigatório?
Mesmo que não seja exigido pelo financiador, ainda vale a pena discutir a cobertura contra inundações. Um corretor de seguros pode ajudá-lo a explorar as opções disponíveis com base na localização e nas características do seu imóvel, bem como nas suas circunstâncias individuais.
Vá com calma, preste atenção aos detalhes e não conte com a sorte.
As previsões sazonais podem ajudar a descrever a atividade esperada em toda a bacia do Atlântico, mas não podem prever se uma determinada casa ou comunidade será afetada. A NOAA enfatiza que uma previsão sazonal não é uma previsão de chegada de tempestades à costa e que o preparo continua sendo importante independentemente da atividade prevista para a estação. Saiba mais no site da NOAA. Centro de Previsão de Furacões.
Antes que uma tempestade ameace sua região, aproveite o tempo disponível para:
Para obter uma lista de verificação completa de preparação para furacões e outros recursos úteis sobre tempestades, visite nosso site. Centro de Tempestade.
Para a manhã seguinte à tempestade.
Se sua propriedade for danificada, priorize a segurança. Quando for seguro fazê-lo, fotografe ou registre os danos, comunique o sinistro de acordo com as instruções da sua seguradora e guarde os recibos e registros relacionados à ocorrência.
Tome as medidas de emergência necessárias para evitar danos adicionais, como cobrir uma abertura no telhado, assim que for seguro fazê-lo. Antes de iniciar reparos permanentes, revise sua apólice e as instruções para acionar o seguro e entre em contato com sua seguradora caso tenha dúvidas. As etapas necessárias e a cobertura disponível dependerão da sua apólice e das suas circunstâncias.
Resposta rápida: O que devo fazer após danos causados por um furacão?
Priorize a segurança. Documente os danos assim que for seguro fazê-lo, reporte o sinistro de acordo com as instruções da sua seguradora, guarde os recibos e registros pertinentes e revise sua apólice e os requisitos para abertura de sinistro antes de iniciar os reparos permanentes.
Os segurados da Security First também podem consultar Por que é importante relatar os danos causados por furacões Para obter informações adicionais específicas da empresa sobre o processo de reclamações.
Algumas pessoas preferem o que já conhecem e gostam. Outras precisam de algo flexível, sofisticado, moderno ou projetado para um estilo de vida diferente.
O seguro funciona da mesma maneira.
Uma residência principal, um apartamento, uma casa alugada, um imóvel para investimento e um apartamento arrendado não exigem necessariamente o mesmo tipo de apólice.
Não sabe o que pedir?
| Qual das opções a seguir melhor descreve a sua situação? | Opções de seguro* |
| Eu sou proprietário e moro na casa. | Seguro de proprietário |
| Sou proprietário e moro em um apartamento. | Seguro para proprietários de unidades condominiais |
| Eu alugo minha casa ou apartamento. | Seguro de locatários |
| Sou proprietário de um imóvel ocupado por inquilinos. | Seguro de Proprietário |
*A disponibilidade de cobertura, os requisitos de elegibilidade, as franquias, as características da apólice e os endossos variam. Um corretor de seguros pode ajudá-lo a explorar opções com base em sua propriedade e circunstâncias específicas.
A Security First oferece diversos produtos para diferentes tipos de imóveis, ocupantes, prioridades e requisitos de elegibilidade. A escolha certa depende de como o imóvel é de propriedade, ocupado e utilizado. A empresa tem acesso a informações públicas. Visão geral dos produtos de seguros Apresenta políticas para proprietários de casas, inquilinos, senhorios e proprietários de unidades de condomínio.
Neste outono, aproveite seu chá de abóbora com especiarias, seu café gelado com caramelo, seu chai ou qualquer outra coisa que te ajude a passar por mais uma tarde úmida na Flórida.
Lembre-se apenas de encomendar a proteção que se adequa à sua vida.
Explore o seu opções de seguro na Flórida Para proprietários de casas, proprietários de apartamentos, inquilinos e senhorios, ou fale com um agente da Security First sobre a cobertura disponível e os requisitos de elegibilidade.
 Segurança em Casa
 Segurança em Casa
Segurança contra raios e tempestades: um guia para proprietários de imóveis na Flórida sobre como se preparar, manter-se seguro e se recuperar após uma tempestade.
 Dicas do proprietário
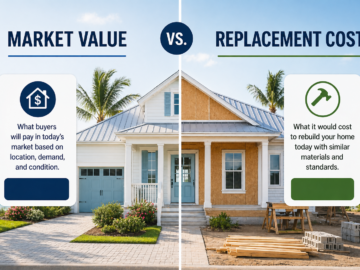
Muitos proprietários presumem que o valor de mercado de sua casa equivale à cobertura de que precisam. Descubra por que o custo de reposição é importante e como a cobertura certa pode fazer toda a diferença.
O conteúdo desta página tem caráter meramente informativo e não deve ser interpretado como aconselhamento jurídico ou profissional de qualquer natureza. Quaisquer opiniões, pontos de vista e declarações expressas neste conteúdo são de exclusiva responsabilidade do autor ou colaborador individual e não refletem necessariamente as opiniões, pontos de vista ou posições oficiais da Security First Insurance Company. Não fazemos declarações, garantias ou asseguramos, expressa ou implicitamente, a precisão, integridade, confiabilidade, adequação ou disponibilidade deste conteúdo. Além disso, não endossamos, aprovamos ou garantimos quaisquer links de terceiros ou outros materiais incorporados. Qualquer confiança que você deposite em tais conteúdos, links ou materiais é estritamente por sua conta e risco. Consulte a Seção 7 de nossos Termos e Condições. Termos de utilização Para mais informações. É estritamente proibida a cópia, reprodução ou qualquer outra forma de distribuição do conteúdo desta página.
 Espalhe a palavra